

Kyzylorda-news.kz Если у человека есть свободные деньги — накопленные за годы работы, вырученные от продажи бизнеса или полученные в наследство, — рано или поздно он задается вопросом их инвестирования. Обычно владельцы капитала хотят решить три основные задачи: сохранить деньги от инфляции, получать с них регулярный доход и со временем увеличить свои сбережения.
Как показывает анализ финансового и жилищного рынков, проведенный Ranking.kz, для большинства жителей Казахстана, которые не занимаются профессионально инвестициями и торговлей на бирже, есть два понятных варианта: положить деньги на банковский депозит или купить недвижимость и сдавать ее в аренду.
Чтобы сравнить выгоду от обоих финансовых механизмов, рассмотрим на примере – у человека есть 25 миллионов тенге. Сколько денег он сможет получить за 12 месяцев, если положит деньги на депозит или вложит их в недвижимость?
Банковский депозит: фиксированная ставка и скрытые издержки
Национальный банк Казахстана держит базовую ставку на уровне 16,25%, в то время как банки предлагают вклады на год под 14–15% годовых. Есть и трехмесячные депозиты с более высокой ставкой. Но их выгода не гарантирована: через три месяца базовая ставка может снизиться, и деньги придется размещать уже под меньший процент.
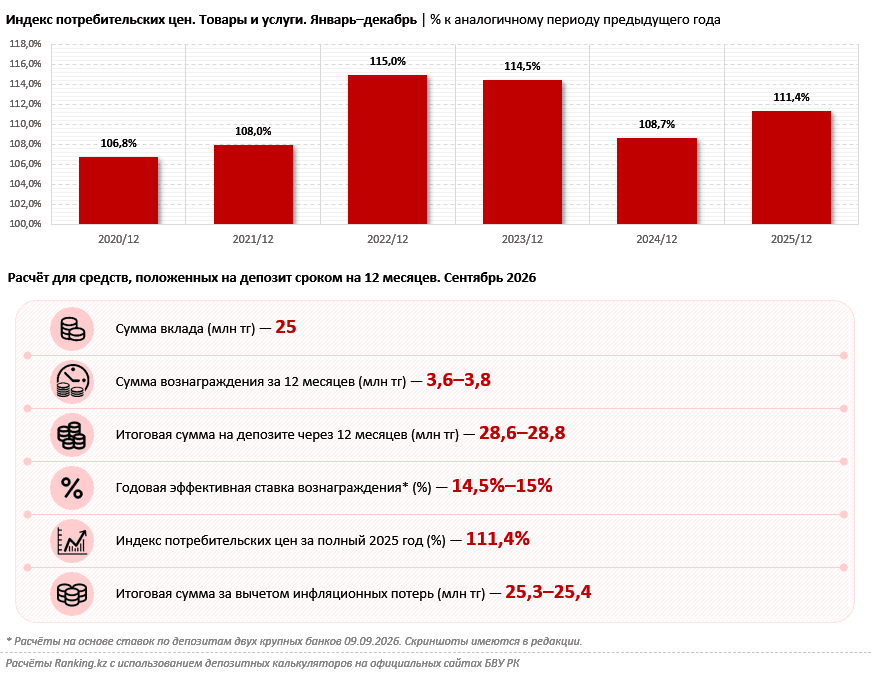
При проведении расчетов через онлайн-инструменты ведущих банков второго уровня получаются следующие показатели. Если разместить 25 миллионов тенге на год под 14,5%–15% годовых, итоговая сумма вознаграждения составит от 3,6 до 3,8 миллиона тенге. К концу расчетного периода номинальный баланс вырастет до 28,6–28,8 миллиона тенге.
Однако такая математика не отражает реального положения дел без учета инфляционных процессов. По официальным данным Бюро национальной статистики АСПиР РК, накопленный индекс потребительских цен за прошедший год зафиксирован на уровне 11,4%. Если вычесть из полученного депозитного дохода сумму инфляционного обесценивания, оказывается, что реальная покупательная способность итогового капитала в 28,8 миллиона тенге будет эквивалентна лишь 25,3–25,4 миллиона исходных тенге. Таким образом, чистый реальный прирост за весь год составит лишь 300–400 тысяч тенге.
Инвестиции в жилье: капитализация, динамика цен и доход от аренды
Второй вариант — купить готовую однокомнатную квартиру в новом жилом комплексе, что может быть удачнее для аренды из-за свежего ремонта и планировки.
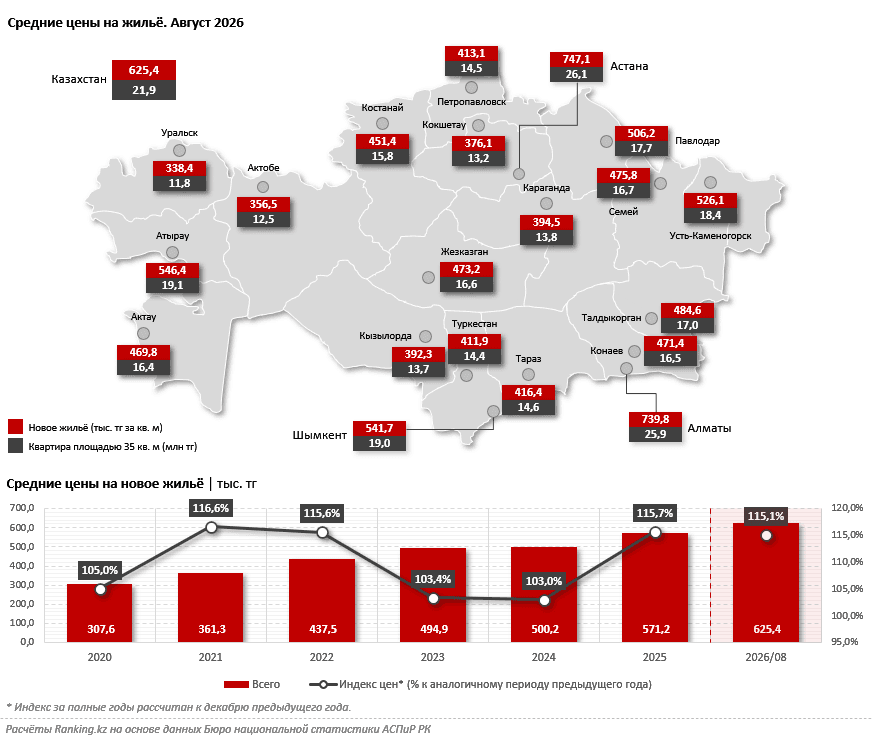
По данным БНС, 25 миллионов тенге достаточно для покупки квартиры площадью около 35 квадратных метров в большинстве областных центров, а также в Шымкенте и Алматы. В Астане средняя цена квадратного метра в новостройках выше. Но реальные предложения на рынке начинаются примерно от 19,9 миллиона тенге за однокомнатную квартиру. Это позволяет уложиться в бюджет и оставить часть денег на ремонт и обустройство.
Главное преимущество недвижимости — ее стоимость со временем может расти. В отличие от наличных денег, жилье меньше теряет в цене из-за инфляции. Особенно это заметно в крупных городах, где спрос на квартиры остается высоким. За последние несколько лет средняя цена квадратного метра в новостройках Казахстана выросла почти в полтора раза — с 437,5 тысячи тенге в 2022 году до 625,4 тысячи тенге в этом году.
Если через несколько лет продать квартиру, можно вернуть вложенные деньги и дополнительно заработать на росте ее стоимости. Например, при годовом потребительском индексе инфляции в 11,4%, индекс роста цен на новые квартиры составил 115,7%. В основе этого тренда лежат объективные факторы: подорожание строительных материалов, изменения в налогах и ситуация на рынке. Кроме того, в Астану, Алматы и Шымкент продолжает приезжать много людей. Из-за этого спрос на качественное жилье остается высоким.
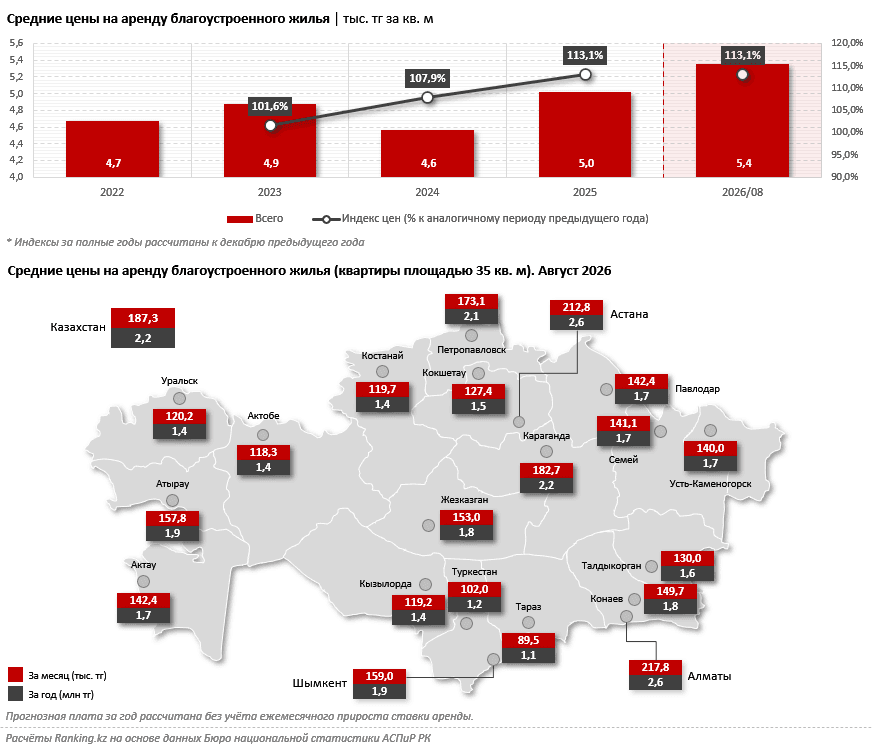
Помимо капитализации, владелец недвижимости получает второй источник финансового потока — регулярную арендную плату. Ставки аренды жилья также демонстрируют стабильный ежегодный рост: за прошлый год подорожание арендных площадей составило 13,1%, и эта динамика сохраняется.
Проведем расчет доходности от сдачи внаём столичной квартиры площадью 35 кв. м. При средней арендной ставке в Астане на уровне 6,1 тысячи тенге за квадратный метр, ежемесячный доход составит 212,8 тысяч тенге, а годовой – 2,6 миллиона тенге. Из этой суммы необходимо вычесть налоги и другие расходы.
Принципиальное отличие от депозита заключается в том, что инфляционные потери в случае с недвижимостью рассчитываются не от всей суммы инвестиций, а только от суммы получаемого арендного дохода. При инфляции в 11,4% обесценивание арендного потока в 2,6 миллиона тенге составит всего порядка 300 тысяч тенге. Таким образом, инвестор получает двойную выгоду: сам базовый актив (квартира) защищен от инфляции ростом рыночной стоимости, и параллельно он генерирует регулярный доход от аренды, который вместе с ростом стоимости жилья может оказаться выше процентов от депозита.
Сезонность рынка, риски долевого строительства и критерии надежности
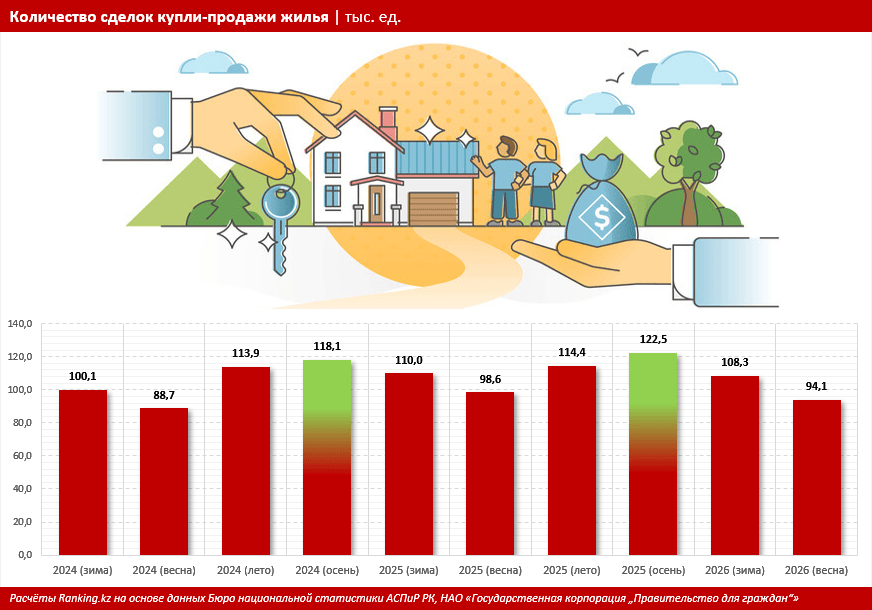
Осень традиционно считается наиболее благоприятным временем для сделки с недвижимостью. Застройщики выводят на рынок новые пулы квартир, а покупательская активность начинает стремительно расти. По данным ГК «Правительство для граждан», с июля по ноябрь в Казахстане ежемесячно регистрируется около 40 тысяч сделок купли-продажи жилья, а к декабрю показатель традиционно растет до 53 тысяч и выше. Инвесторы и граждане стремятся зафиксировать условия до возможного предновогоднего пересмотра цен.
Вместе с тем, инвестиции в жилье требуют грамотного управления рисками. Главный риск при покупке квартиры на этапе строительства — выбор недобросовестного или финансово нестабильного застройщика. Несмотря на ужесточение регуляторных норм, на рынке фиксируются случаи задержки ввода объектов в эксплуатацию, нарушения строительных стандартов и судебных разбирательств с недобросовестными компаниями (1, 2, 3). Задержка сроков сдачи объекта дольше шести месяцев может существенно разрушить инвестиционную модель, лишая покупателя планируемого арендного дохода.
Чтобы нивелировать риски, инвестору придется обратиться к комплексному анализу строительной компании. Эксперты советуют обращать внимание на рейтинг (1, 2, 3) надежности застройщика, его опыт, а также на международные награды. В частности, в число ведущих застройщиков столицы по оценкам аналитиков Capital Realty стабильно входят BI Group, Bazis-A, Sensata Group, Nur Astana Kurylys (NAK) и Orda Invest.
Вторым защитным рубежом при покупке строящегося жилья является проверка юридической чистоты сделки. Наличие у строительной компании гарантии от Казахстанской Жилищной Компании (Единого оператора жилищного строительства) или официального разрешения местного исполнительного органа (акимата) на привлечение средств дольщиков гарантирует, что объект будет завершен даже при возникновении форс-мажорных обстоятельств у самого девелопера. Дополнительным плюсом являются совместные партнерские программы застройщиков с банками второго уровня, позволяющие при необходимости привлекать льготные ипотечные инструменты.
Подготовила Айжан ЖАРМАНОВА
Иллюстративное фото:magnific.com